
55tv.co.id – Kepemilikan alat berat seperti excavator, bulldozer, crane, hingga wheel loader bukan sekadar aset operasional bagi perusahaan konstruksi atau pertambangan, melainkan juga membawa konsekuensi kewajiban fiskal. Bagi para pelaku usaha dan pemilik alat berat, memahami mekanisme Pajak Alat Berat (PAB) menjadi sangat krusial agar operasional bisnis tetap berjalan sesuai koridor hukum yang berlaku di Indonesia.
Pajak Alat Berat merupakan jenis pajak daerah yang secara spesifik menyasar kepemilikan atau penguasaan atas mesin-mesin besar yang digunakan untuk menunjang berbagai sektor ekonomi. Berbeda dengan Pajak Kendaraan Bermotor (PKB) yang umumnya dikenakan pada kendaraan transportasi umum, PAB memiliki karakteristik dan dasar pengenaan yang berbeda karena fungsi alat berat yang sangat spesifik, yakni untuk pekerjaan teknis berat.
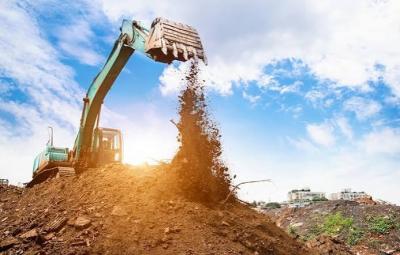
Berdasarkan regulasi terbaru, tarif yang ditetapkan untuk Pajak Alat Berat adalah sebesar 0,2 persen dari Nilai Jual Alat Berat (NJAB). Angka ini mungkin terlihat kecil secara persentase, namun mengingat harga unit alat berat yang mencapai angka miliaran rupiah, nilai pajaknya tetap menjadi komponen biaya yang harus diperhitungkan dalam anggaran perusahaan.
Sebagai ilustrasi sederhana, jika sebuah perusahaan memiliki unit excavator dengan Nilai Jual Alat Berat (NJAB) mencapai Rp1 miliar, maka besaran pajak yang wajib disetorkan kepada negara adalah sebesar Rp2 juta. Perhitungan ini dilakukan secara transparan berdasarkan nilai pasar atau nilai jual yang telah ditetapkan dalam ketentuan perpajakan daerah.
Kepala Pusat Data dan Informasi Pendapatan Badan Pendapatan Daerah (Bapenda) DKI Jakarta, Morris Danny, menegaskan bahwa kewajiban ini telah memiliki payung hukum yang kuat. Di wilayah Jakarta, aturan ini tertuang dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 mengenai Pajak Daerah dan Retribusi Daerah.
Menurut Morris, sangat penting bagi pemilik maupun pihak yang menguasai alat berat untuk memahami secara mendalam mengenai dasar pengenaan, besaran tarif, hingga mekanisme pembayarannya. Hal ini bertujuan agar para wajib pajak dapat memenuhi kewajiban mereka secara tepat waktu dan tepat jumlah, sehingga terhindar dari sanksi administratif di kemudian hari.
Secara fungsional, alat-alat berat seperti crane dan wheel loader memegang peranan vital dalam menggerakkan roda ekonomi nasional. Mulai dari proyek pembangunan infrastruktur jalan, pengembangan kawasan perkebunan, pengelolaan hutan, hingga aktivitas di sektor pertambangan, semuanya bergantung pada ketersediaan alat-alat ini. Mengingat peran strategisnya dalam mendukung pembangunan, kontribusi melalui Pajak Alat Berat menjadi bagian dari partisipasi sektor industri dalam pembangunan daerah.
Dengan memahami aturan ini, para pelaku industri diharapkan dapat melakukan perencanaan keuangan yang lebih matang, terutama dalam hal biaya pemeliharaan aset dan pemenuhan kewajiban pajak tahunan. Melalui transparansi informasi ini, diharapkan tingkat kepatuhan wajib pajak terhadap aturan daerah dapat terus meningkat.


Tinggalkan komentar